

Concubin survivant en Suisse : 30 ans d’amour, zéro héritage. Le romantisme n’est pas une catégorie successorale.
Retour au blog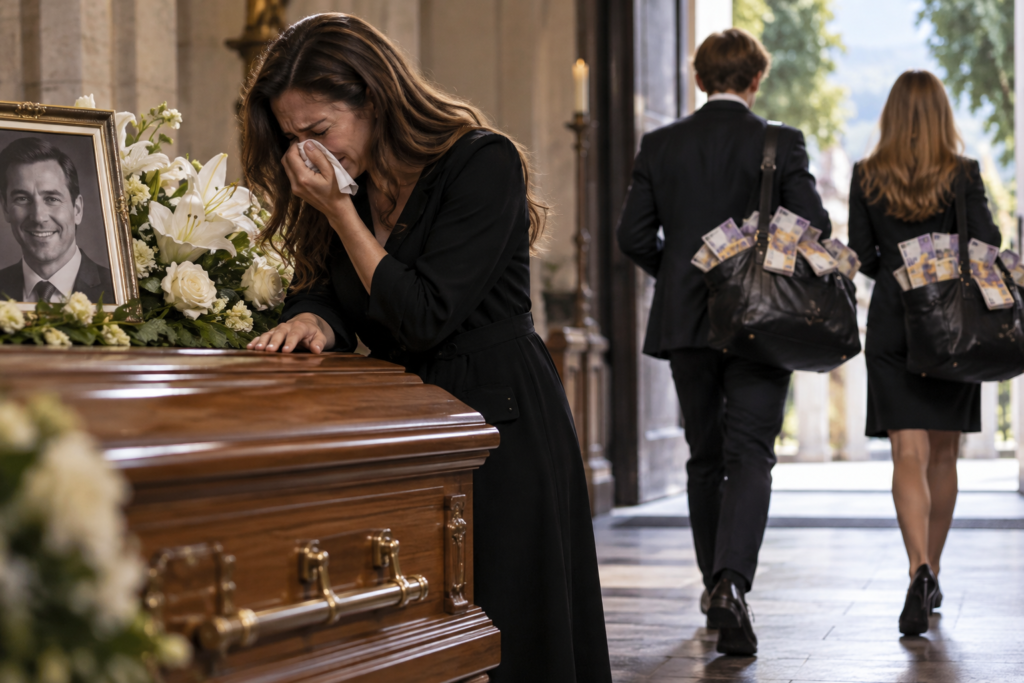
La Justice Chevaleresque — Quand le Code civil suisse rappelle que partager sa vie n’est pas partager automatiquement sa succession.
Ils ont vécu ensemble pendant trente ans. Ils ont acheté des meubles, peut-être une maison. Ils ont élevé des enfants, affronté les factures, les vacances trop courtes, les travaux trop longs et les dimanches en famille.
Ils n’étaient ni mariés ni liés par un partenariat enregistré. Ils étaient concubins. Et cela leur convenait parfaitement.
Puis l’un des deux décède.
Le survivant doit faire face au deuil, aux formalités administratives et, parfois, à une découverte particulièrement brutale : après trente ans de vie commune, il n’hérite légalement de rien.
Pas la moitié de la maison. Pas une fraction des économies. Pas même une petite récompense pour toutes ces années passées à supporter la mauvaise humeur et les ronflements de l’autre.
Bienvenue en droit suisse des successions, où la durée d’une relation amoureuse ne constitue pas un titre d’héritier.
I. Le concubin : compagnon de vie, étranger à la succession légale
Commençons par une distinction essentielle.
En droit suisse, le concubinage est une communauté de vie de fait. Contrairement au mariage ou au partenariat enregistré, il ne confère pas, à lui seul, de droits successoraux légaux au survivant.
Le Code civil suisse organise la succession autour des héritiers légaux, notamment les descendants et les membres de la famille du défunt. Le concubin n’apparaît pas dans cet ordre successoral.
En pratique, trois situations doivent être distinguées :
- Les personnes mariées : le conjoint survivant bénéficie de droits successoraux légaux.
- Les partenaires enregistrés : le partenaire survivant bénéficie également de droits successoraux légaux, conformément au régime applicable.
- Les concubins : ils ne sont pas héritiers légaux l’un de l’autre du seul fait de leur vie commune.
Et la durée de cette vie commune ne change rien à cette règle.
Dix ans, vingt ans, trente-cinq ans : le Code civil suisse ne prévoit aucune prime d’ancienneté sentimentale.
La loi ne vérifie pas le nombre d’anniversaires célébrés, les sacrifices consentis ou le nombre de repas préparés. Elle recherche les héritiers désignés par les règles légales.
Vivre ensemble ne signifie donc pas hériter l’un de l’autre.
Voilà une subtilité juridique qui mérite mieux qu’une découverte au lendemain d’un décès.
II. Pas de testament : qui hérite alors du défunt ?
En l’absence de testament ou de pacte successoral valable attribuant des droits au concubin, la succession est répartie selon les règles légales suisses.
Le survivant n’y a aucune part en qualité de concubin.
1. Le défunt avait des enfants
Les descendants sont les premiers appelés à la succession.
Prenons un exemple.
Paul et Sophie vivent ensemble depuis trente-deux ans dans le canton de Vaud. Ils ne sont ni mariés ni partenaires enregistrés. Paul décède sans avoir établi de testament. Il laisse deux enfants et une succession nette de 400 000 francs.
En principe, chacun de ses enfants reçoit 200 000 francs.
Et Sophie ?
Elle ne reçoit aucune part de ces 400 000 francs en sa qualité de concubine.
Peu importe que les enfants soient issus de leur relation ou d’une précédente union : les descendants ont vocation à hériter selon les mêmes règles de succession.
Sophie ne peut pas réclamer une part de l’héritage au motif qu’elle a partagé trente-deux années de vie avec Paul.
Elle ne peut pas davantage invoquer, à elle seule, le fait d’avoir accompagné Paul pendant une maladie, soutenu son activité professionnelle ou participé à la gestion du ménage pour devenir héritière.
L’affection ne remplace pas un titre successoral.
2. Le défunt n’avait pas d’enfant
L’absence d’enfants ne fait pas automatiquement du concubin survivant un héritier.
La succession revient alors aux autres héritiers légaux, selon l’ordre prévu par le Code civil suisse : notamment les parents du défunt, puis les héritiers des lignes parentales concernées, selon la situation familiale.
Si aucun héritier légal n’existe, la succession revient au canton du dernier domicile du défunt ou à la commune désignée par le droit cantonal.
Oui, vous avez bien lu : en l’absence de testament, un concubin peut avoir partagé toute une vie avec le défunt sans recevoir son patrimoine, alors même qu’aucun enfant ne vient recueillir la succession.
La famille, même éloignée, peut avoir des droits. Le concubin, même historique, n’en acquiert pas automatiquement.
Le droit successoral suisse a ses priorités. Et Cupidon n’a manifestement pas participé à la rédaction du Code civil.
III. « Mais cette maison, c’était aussi chez moi ! » Attention aux titres de propriété.
C’est souvent ici que la difficulté devient concrète.
Le couple vivait dans une maison depuis vingt-cinq ans. Le survivant y a élevé les enfants, entretenu le jardin, financé des rénovations et participé aux dépenses du ménage.
Après le décès, les héritiers réclament leurs droits sur la maison.
Le survivant découvre alors que le logement qu’il considérait comme son foyer n’est pas nécessairement sa propriété.
Il faut distinguer plusieurs hypothèses.
La maison appartenait uniquement au défunt
Si le défunt était seul propriétaire, l’immeuble entre en principe dans sa succession.
Le concubin survivant n’acquiert pas automatiquement un droit de propriété, un usufruit ou un droit d’habitation viager du seul fait de sa vie commune.
Les héritiers deviennent propriétaires de l’immeuble selon les règles successorales applicables. Le survivant ne peut donc pas présumer qu’il pourra continuer à y vivre indéfiniment.
La situation concrète dépend notamment des droits éventuellement constitués en sa faveur, des contrats ou actes notariés existants.
La maison appartenait aux deux concubins
Le résultat est différent si les partenaires étaient copropriétaires.
Imaginons que Paul et Sophie possèdent chacun 50 % de leur maison.
Paul décède.
Sophie conserve sa propre quote-part de 50 %. Cette part lui appartient déjà : elle ne l’hérite pas.
Les 50 % de Paul entrent dans sa succession et reviennent à ses héritiers légaux, en l’absence de disposition contraire valable.
Sophie peut donc se retrouver copropriétaire avec les enfants de Paul ou d’autres héritiers.
La maison ne lui revient pas automatiquement en totalité.
Et si les héritiers souhaitent vendre tandis que Sophie souhaite conserver le logement, le désaccord peut devenir particulièrement épineux.
L’indivision successorale n’a pas toujours les vertus apaisantes d’une promenade au bord du Léman.
Et si le survivant a payé une partie des travaux ou de l’achat ?
Il faut examiner les preuves et la nature exacte des contributions.
Le financement d’une rénovation, le remboursement de mensualités hypothécaires ou la participation à l’achat ne confèrent pas automatiquement une quote-part de propriété à celui qui a payé.
En revanche, selon les circonstances, le survivant peut éventuellement faire valoir une créance contre les héritiers.
Les relevés bancaires, contrats, factures, reconnaissances de dette et actes notariés peuvent alors jouer un rôle décisif.
Ne pas être héritier ne signifie pas nécessairement ne disposer d’aucune prétention financière. Mais ces prétentions doivent reposer sur une base juridique et être établies.
IV. Les économies, les meubles et le compte bancaire : chacun récupère ce qui lui appartient
Là encore, la vie commune ne fusionne pas automatiquement les patrimoines.
Les biens appartenant personnellement au défunt entrent en principe dans sa succession. Les biens appartenant personnellement au survivant restent les siens.
Pour les biens achetés ensemble, il faut examiner leur propriété effective et les justificatifs disponibles.
Un canapé payé par l’un, une voiture immatriculée au nom de l’autre, des économies versées sur un compte joint : chaque situation fait l’objet d’une analyse spécifique.
Un compte joint, en particulier, ne signifie pas nécessairement que chacun possède économiquement la moitié de toutes les sommes qui s’y trouvent. Il faut examiner les relations bancaires, l’origine des fonds et les droits des intéressés.
Les héritiers ne peuvent pas s’approprier les biens appartenant réellement au survivant. Mais celui-ci ne peut pas non plus considérer que tous les biens du ménage lui reviennent au décès.
Le chagrin ne modifie pas les titres de propriété. Même si, humainement, on aurait parfois préféré une règle moins sèche.
V. Peut-on continuer à habiter le logement après le décès ?
C’est une question capitale, notamment lorsque le survivant est âgé, sans revenu propre important ou très attaché au logement.
En Suisse, le concubin survivant ne bénéficie pas, du seul fait du concubinage, des protections successorales légales accordées au conjoint survivant.
Si le logement appartenait au défunt, le concubin ne dispose donc pas automatiquement d’un droit viager lui permettant d’y demeurer.
Il faut vérifier si un droit d’habitation, un usufruit, un contrat ou une autre disposition valable avait été prévu par acte notarié.
Si le couple était locataire, la situation doit être examinée au regard du bail et du droit du bail. Le décès du locataire ne permet pas de conclure sans autre analyse que le concubin peut toujours rester dans le logement, ni qu’il doit nécessairement le quitter immédiatement.
La nature du contrat, les circonstances et les règles applicables doivent être vérifiées pour chaque cas séparément.
La leçon est simple : si la protection du logement est essentielle, elle doit être organisée en amont.
Espérer que les héritiers feront preuve de générosité est une stratégie possible. Ce n’est pas une stratégie juridique et on est souvent déçu…
VI. Existe-t-il des droits à une rente ou à des prestations après le décès ?
Attention à ne pas confondre héritage et prévoyance ou assurances-vie.
Le concubin survivant n’hérite pas automatiquement du patrimoine du défunt. Cela ne signifie toutefois pas qu’il ne puisse jamais recevoir d’autres prestations.
L’AVS : pas de rente de veuve ou de veuf pour le seul concubinage
Le régime ordinaire de l’assurance-vieillesse et survivants (AVS) prévoit des rentes de survivants notamment pour les veuves, les veufs et les orphelins, selon les conditions légales.
Le concubin survivant ne bénéficie pas d’une rente de veuve ou de veuf du seul fait de sa relation avec le défunt.
Trente ans de vie commune ne transforment pas le concubin en conjoint au sens de l’AVS.
La caisse de pension : une possibilité à examiner sérieusement
La prévoyance professionnelle (LPP) mérite une attention particulière.
Selon le règlement de l’institution de prévoyance, le concubin survivant peut, dans certaines conditions, avoir droit à des prestations de survivants.
Ces conditions peuvent notamment porter sur la durée de la vie commune, l’existence d’un enfant commun à charge ou d’autres critères prévus par le règlement. Des formalités, telles qu’une déclaration du concubinage à la caisse de pension, peuvent également être requises.
Il ne faut donc ni présumer que des prestations seront versées, ni conclure qu’elles sont impossibles. À examiner de cas en cas.
L’assurance-vie et le troisième pilier
Une assurance-vie ou une prestation de prévoyance privée peut également prévoir un versement en faveur du concubin survivant.
Mais tout dépend du produit concerné, des bénéficiaires désignés et des règles légales applicables.
Ces prestations ne se confondent pas nécessairement avec la succession ordinaire.
Autrement dit, même si le concubin ne reçoit rien comme héritier légal, il peut éventuellement obtenir une prestation distincte. Encore faut-il qu’un dispositif valable ait été prévu et que les conditions soient réunies.
VII. Peut-on protéger son concubin par testament ?
Oui. Et c’est précisément là que l’anticipation devient essentielle.
Une personne peut, dans les limites prévues par le droit suisse, organiser la transmission de ses biens au moyen d’un testament ou d’un pacte successoral.
Mais attention : il ne suffit pas d’écrire « je lègue tout à mon amour » sur un coin de nappe et d’espérer que la justice reconnaîtra la beauté du geste.
Le testament doit respecter les exigences légales de forme et les limites imposées par les droits des héritiers réservataires.
Depuis la réforme du droit suisse des successions entrée en vigueur le 1er janvier 2023, la réserve héréditaire des descendants correspond à la moitié de leur droit de succession légal. Les parents ne sont plus des héritiers réservataires. Le conjoint ou partenaire enregistré survivant conserve, quant à lui, une réserve selon les règles légales.
La quotité dont une personne peut librement disposer dépend donc de sa situation familiale.
Il est par conséquent essentiel d’examiner les héritiers concernés, le patrimoine et les objectifs du disposant avant de rédiger un testament.
Les solutions à envisager
Selon la situation, plusieurs instruments peuvent être étudiés :
- Le testament, pour attribuer au concubin une part de la succession ou certains biens.
- Le pacte successoral, lorsque les conditions légales et les objectifs des parties justifient cet instrument.
- L’assurance-vie, selon les modalités du contrat et la désignation des bénéficiaires.
- L’organisation de la propriété du logement, par exemple au moyen de quotes-parts clairement définies et de dispositions adaptées.
- Un droit d’habitation ou un usufruit, lorsqu’une telle protection peut être valablement constituée et correspond aux objectifs recherchés.
- La prévoyance professionnelle, en vérifiant les possibilités et les exigences du règlement de la caisse de pension.
Chaque mécanisme obéit à ses propres règles. Aucun ne doit être utilisé sans vérifier ses effets civils, fiscaux et, le cas échéant, sociaux.
L’objectif n’est pas de transformer l’amour en opération comptable. Il s’agit d’éviter qu’un décès ne prive le survivant du logement ou des moyens financiers sur lesquels il comptait.
VIII. Le conseil de La Justice Chevaleresque : ne laissez pas votre succession à l’improvisation
Si vous vivez en concubinage en Suisse et souhaitez protéger votre partenaire, voici les réflexes à adopter :
- Prenez rendez-vous avec un spécialiste du droit successoral pour examiner votre situation.
- Établissez un testament valable si vous souhaitez transmettre des biens à votre concubin.
- Vérifiez les droits réservataires et la quotité disponible avant de prévoir une transmission.
- Clarifiez la propriété du logement, les quotes-parts et les contributions financières de chacun.
- Examinez les règlements de prévoyance professionnelle et les éventuels droits aux prestations de survivants.
- Vérifiez les bénéficiaires des assurances-vie et les dispositions relatives à la prévoyance privée.
- Faites évaluer les conséquences fiscales dans le canton concerné.
Ces démarches sont particulièrement importantes lorsque le couple a des enfants issus de précédentes unions, qu’un seul partenaire possède le logement ou que le survivant dépend financièrement du défunt.
Le droit successoral ne se contente pas de demander qui aimait qui. Il demande qui possède quoi, qui hérite de quoi et quels actes ont été valablement établis.
Conclusion : trente ans d’amour ne remplacent pas un testament
Le concubinage permet de construire une vie commune sans mariage ni partenariat enregistré.
Mais en Suisse, cette liberté s’accompagne d’une réalité juridique incontournable : le concubin survivant n’est pas un héritier légal, quelle que soit la durée de la vie commune.
En l’absence de testament ou de pacte successoral valable, il ne reçoit donc aucune part de la succession du seul fait de sa relation avec le défunt.
Il peut toutefois conserver ses propres biens, faire valoir certaines créances et, si les conditions sont réunies, bénéficier de prestations issues de la prévoyance ou d’une assurance.
La morale de cette histoire ?
Vous pouvez partager trente ans de vie, deux enfants, trois chiens, une maison au bord du lac et une collection complète de factures d’électricité.
Mais si vous souhaitez que votre partenaire soit protégé après votre décès, mieux vaut ne pas laisser votre succession à la discrétion du destin.
En amour, les promesses peuvent suffire pendant des décennies. En droit successoral suisse, il est préférable de les faire suivre d’actes valables.
La Justice Chevaleresque — Pour que le droit reste sérieux, même lorsqu’il mérite quelques coups d’épée bien placés.
Une question juridique ? Besoin d’aide ? Prenez rendez-vous avec Me Véronique Fontana dès aujourd’hui !
[/vc_column_text][/vc_column][/vc_row]
Mots clés: succession, concubin, concubine, concubinage, concubin héritage, héritage
Commentaires
À propos de ce blog
Véronique Fontana est avocate au Barreau depuis une trentaine d’années et a en parallèle œuvré comme Juge au Tribunal des mineurs dans le canton de Vaud. Elle est membre de la Commission des sanctions de la Fédération suisse des sports équestres. Elle est appelée régulièrement comme experte juridique dans des émissions de télévision et elle fait de la compétition dans le domaine du saut d’obstacle à cheval.